Seit dem 1. Januar 2025 gibt es in Deutschland eine neue steuerliche Variante für Grundstückseigentümer: die Grundsteuer C. Sie zielt auf unbebaute, baureife Grundstücke ab und soll Kommunen ein wirksames Instrument an die Hand geben, um Bauland zu mobilisieren und Spekulation zu verteuern. Doch was bedeutet das konkret für Besitzer solcher Flächen, und welche Regionen sind betroffen?
Dieser Artikel liefert einen kompakten Überblick über die Regelung, ihre rechtliche Grundlage, die finanziellen Auswirkungen und die teils erheblichen Unterschiede zwischen den Bundesländern.
Kurzübersicht: Was ist die Grundsteuer C und ab wann gilt sie?
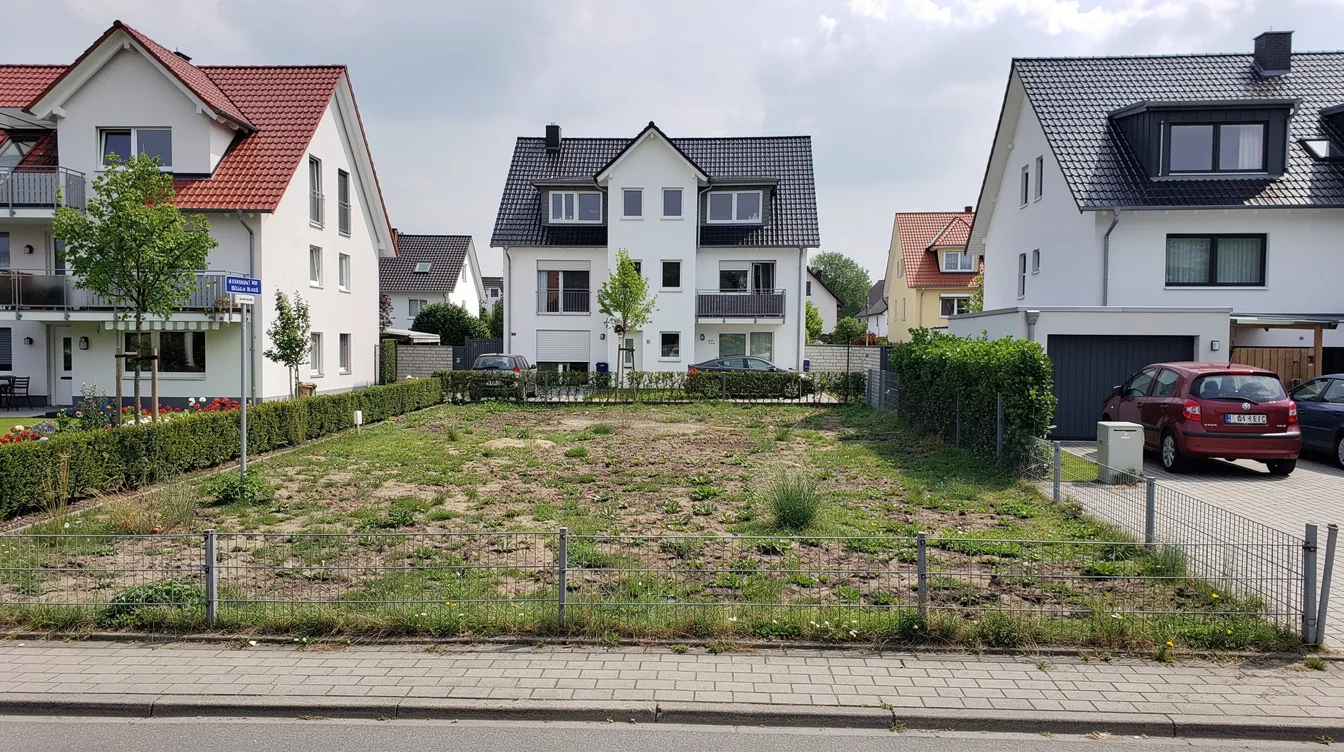
Seit dem 1. Januar 2025 können Gemeinden in Deutschland für baureife Grundstücke einen gesondert höheren Hebesatz erheben. Die Einführung der Grundsteuer C ermöglicht Kommunen damit, unbebautes Bauland gezielt stärker zu besteuern, mit dem Ziel, Bodenspekulation zu bremsen und Wohnraum zu schaffen.
Die Grundsteuer C existiert neben den bisherigen Kategorien als dritte Variante:
-
Grundsteuer A betrifft Betriebe der Land- und Forstwirtschaft.
-
Grundsteuer B gilt für bebaute und unbebaute Grundstücke gleichermaßen.
-
Grundsteuer C richtet sich ausschließlich an baureife, unbebaute Grundstücke, also eine spezifische Grundstücksgruppe innerhalb der unbebauten Flächen.
Die Grundsteuer C gilt dabei nur für unbebaute Grundstücke ohne Nutzung, die nach planungsrechtlichen Kriterien sofort bebaut werden könnten. Ein Grundstück gilt als baureif, wenn es laut Baurecht sofort bebaut werden kann. Konkret bedeutet das: Die Lage, Form und Größe des Grundstücks sowie die planungsrechtliche Situation (etwa ein qualifizierter Bebauungsplan nach § 30 BauGB) müssen eine Bebauung ermöglichen. Fehlende behördliche Genehmigungen oder zivilrechtliche Hindernisse spielen für die Einordnung als baureife Fläche keine Rolle.
Wichtig zu wissen: Die Einführung ist freiwillig. Jede Gemeinde kann selbst entscheiden, ob sie die Grundsteuer C einführt. Dafür ist ein Satzungsbeschluss nötig, der frühestens ab dem 01.01.2025 Wirkung entfalten konnte. Nicht alle Städte und Gemeinden machen von dieser Möglichkeit Gebrauch.
Die Grundsteuer C wird ab 2025 in einigen Bundesländern eingeführt, während andere, wie Bayern, diese Option bewusst nicht vorsehen. Eigentümerinnen und Eigentümer in Bundesländern mit eigenem Grundsteuermodell, etwa Baden-Württemberg, sollten besonders aufmerksam auf kommunale Beschlüsse achten: Dort sind gesonderte Hebesätze für baureife Grundstücke möglich, und die Berechnung kann sich vom Bundesmodell unterscheiden.
Beispiel: In einer Gemeinde mit Grundsteuer C kann die Steuer für ein unbebautes, baureifes Grundstück ab 2025 deutlich höher ausfallen als noch 2024, teilweise um ein Vielfaches.
Rechtliche Grundlage und Zielsetzung der Grundsteuer C
Die Grundsteuer C wurde mit der Grundsteuerreform eingeführt, die 2019 vom Bundestag beschlossen wurde. Auslöser der gesamten Reform war das Urteil des Bundesverfassungsgerichts von 2018, das die alte Einheitsbewertung als verfassungswidrig erklärte und eine Neuausrichtung der Steuer erzwang. Im Zuge dieser umfassenden Neuauflage verankerte der Gesetzgeber auch die Möglichkeit einer Baulandsteuer für baureife Grundstücke im Grundsteuergesetz (GrStG).
Die rechtlichen Grundlagen für die Grundsteuer C basieren auf dem GrStG, konkret auf § 25 Abs. 5 Grundsteuergesetz. Dieser Paragraf erlaubt es Gemeinden, „aus städtebaulichen Gründen baureife Grundstücke als besondere Grundstücksgruppe innerhalb der unbebauten Grundstücke“ zu bestimmen und für diese einen abweichend höheren Hebesatz festzusetzen. Die Regelung tritt ab dem 1. Januar 2025 in Kraft und greift als c Grundsteuer C neben den bestehenden Kategorien.
Die drei Steuerarten bestehen nebeneinander:
-
Grundsteuer A erfasst land- und forstwirtschaftliche Betriebe und deren Flächen.
-
Grundsteuer B betrifft sämtliche bebauten sowie unbebauten Grundstücke, sofern kein gesonderter Hebesatz für baureife Grundstücke beschlossen wurde.
-
Grundsteuer C zielt als Instrument speziell auf baureife, unbebaute Grundstücke, die trotz vorhandenem Baurecht nicht bebaut werden. Ein Grundsteuer C Hebesatz muss dabei höher sein als der normale Hebesatz der Grundsteuer B.
Das Ziel der Grundsteuer C ist die Baulandmobilisierung. Der Gesetzgeber verfolgt damit mehrere Absichten:
-
Vermeidung von Grundstücksspekulationen: Wer Bauland als Spekulationsobjekt hält, soll durch höhere Preise und Abgaben zum Handeln bewegt werden. Die Grundsteuer C soll Bodenspekulation verteuern.
-
Stärkung der Innenentwicklung und Nachverdichtung: Bestehende Baulücken in Städten und Gemeinden sollen geschlossen werden, statt immer neue Flächen am Stadtrand zu versiegeln.
-
Deckung des hohen Wohnraumbedarfs: Vor allem in Ballungsgebieten und Regionen mit angespanntem Wohnungsmarkt soll die Steuer Anreize zur Schaffung von Wohnraum bieten und Wohnungsmangel entgegenwirken.
-
Die Grundsteuer C soll Eigentümer dazu anregen, brachliegendes Bauland zu bebauen oder zu verkaufen.
Für die Anwendung der Grundsteuer C muss die Gemeinde städtebauliche Gründe angeben. Diese können etwa in einem angespannten Wohnungsmarktgebiet, einem dokumentierten Wohnraummangel oder einer kommunalen Wohnungsmarktanalyse liegen. Die Begründung erfolgt in Form einer Allgemeinverfügung, die nachvollziehbar darlegen muss, warum die Erhebung in dem betreffenden Gebiet erforderlich ist.
Auswirkungen der Grundsteuer C auf Eigentümer baureifer Grundstücke
Welche konkreten finanziellen und praktischen Folgen hat die Grundsteuer C für Grundstückseigentümer, die unbebautes, baureifes Land besitzen? Dieser Abschnitt zeigt, mit welcher Mehrbelastung zu rechnen ist und welche Handlungsoptionen bestehen.
Grundmechanismus: Höherer Hebesatz für baureife Flächen
Kommunen können für die Gruppe der baureifen Grundstücke einen gesondert erhöhten Hebesatz festlegen. Die Berechnung funktioniert dabei grundsätzlich wie bei der Grundsteuer B: Der Steuermessbetrag wird mit dem jeweiligen Hebesatz multipliziert. Der entscheidende Unterschied: Für Grundstücke, die unter die Grundsteuer C fallen, gilt ein anderer, und zwar zwingend höherer, Hebesatz. Eine baureife Fläche kann durch einen höheren Hebesatz somit deutlich stärker besteuert werden als ein bebautes Grundstück in derselben Gemeinde.
Es gibt keine bundesweit vorgeschriebene feste Höhe für die Grundsteuer C. Die Höhe des Hebesatzes variiert je nach Gemeinde, und der erhöhte Hebesatz muss einheitlich für alle betroffenen Grundstücke in einem Gebiet gelten.
Beispielrechnung: Was sich konkret ändert
Nehmen wir an, ein unbebautes Grundstück hatte 2024 einen Grundsteuermessbetrag von 100 Euro und die Kommune erhob einen Hebesatz von 500 Prozent (Grundsteuer B). Die jährliche Grundsteuer lag damit bei 500 Euro. Beschließt dieselbe Gemeinde nun ab 2025 einen Hebesatz von 2.000 Prozent im Rahmen der Grundsteuer C, steigt die jährliche Belastung auf 2.000 Euro, eine Vervierfachung. Die Grundsteuer C erhöht die Abgaben für unbebaute Grundstücke damit drastisch.
In der Stadt Haan etwa ergaben sich für unbebaute Grundstücke Steigerungen um rund 360 Prozent. Monheim plant einen Hebesatz von 1.000 Prozent für Grundsteuer C, bei einem regulären Grundsteuer-B-Hebesatz von ebenfalls rund 1.000 Prozent zeigt sich, dass manche Kommunen die Steuer als massiven Hebel zur Baulandmobilisierung einsetzen.
Nicht jedes unbebaute Grundstück ist betroffen
Viele Kommunen erfassen bisher nur einen Teil der theoretisch baureifen Grundstücke. Zahlreiche Flächen sind zu klein, werden lediglich als Garten genutzt oder sind planungsrechtlich nicht eindeutig bebaubar. Diese fallen dann nicht unter die Grundsteuer C, selbst wenn sie auf den ersten Blick als unbebaute Grundstücke in Frage kämen. Die Situation vor Ort ist daher oft komplexer als die Gesetzeslage vermuten lässt.
Widersprüche und Unsicherheit in der Praxis
Nach dem Versand erster Grundsteuerbescheide, Eigentümer mussten bis 31. Januar 2023 eine Grundsteuererklärung abgeben, wurden vielerorts zahlreiche Widersprüche gegen die Einordnung als „baureifes Grundstück“ eingelegt. Finanzämter und Kommunen sind in vielen Fällen zur Neufestsetzung aufgefordert. Die Erhebung der Grundsteuer C stellt damit auch die Verwaltung vor erhebliche Herausforderungen.
Anreize und Risiken im Blick
Die Grundsteuer C zwingt Eigentümer zu Bebauungsentscheidungen. Konkret ergeben sich folgende Anreize und Risiken:
-
Erhöhter finanzieller Druck: Unbebaute Grundstücke werden durch die Steuer teurer als bebaute Gebäude auf vergleichbarer Fläche. Das verteuert das Halten von Bauland als Spekulationsobjekt erheblich.
-
Motivation zur Bebauung oder zum Verkauf: Wer der hohen Grundsteuer C entgehen will, muss entweder zügig mit der Bebauung beginnen oder das Grundstück veräußern. Genau das ist das vom Gesetzgeber gewollte Ziel, Maßnahmen gegen Wohnungsmangel in den Städten.
-
Risiko bei längerer Untätigkeit: In einigen Bundesländern, etwa in Hessen, gibt es eine abgestufte Hebesatzregelung nach Dauer der Baureife mit gesetzlicher Höchstgrenze. Wer dort länger abwartet, zahlt mit jedem Jahr mehr. Die Diskussion um die richtige Höhe und Form dieser Abstufung hält an.
Für den Antrag auf Neubewertung oder gegen einen fehlerhaften Bescheid sollten Eigentümer folgende Schritte in Betracht ziehen: Zunächst lohnt es sich, die lokale Satzung zu prüfen, hat die Gemeinde tatsächlich einen Hebesatz für Grundsteuer C per Satzung beschlossen, und wie definiert sie „baureif“? Dann sollte jeder Bescheid sorgfältig kontrolliert werden: Ist das eigene Grundstück korrekt erfasst, und wie wurde die Baureife ermittelt? In Zweifelsfällen empfiehlt es sich, die Baureife juristisch prüfen zu lassen, etwa ob der planungsrechtliche Stand tatsächlich eine sofortige Bebauung zulässt. Und schließlich sollte frühzeitig entschieden werden, ob eine Bebauung wirtschaftlich sinnvoll ist oder ob ein Verkauf die bessere Option darstellt. Wer als Besitzer zu lange zögert, riskiert weiter steigende Kosten.
Bundesweite Unterschiede: Grundsteuer C im Bundesmodell und in den Ländern (inkl. Baden-Württemberg)
Die Einführung der Grundsteuer C ist Ländersache. Ob eine Gemeinde die Grundsteuer C einführt, hängt von den jeweiligen Bundeslandsregelungen ab. Daraus ergeben sich teils erhebliche Unterschiede in der Ausgestaltung, vom grundsätzlichen Verzicht auf die Steuer bis hin zu Hebesätzen von mehreren tausend Prozent.
Das Bundesmodell bildet den Rahmen für die Grundsteuer in den meisten Ländern. Ab 2025 wird die Grundsteuer grundsätzlich nach neuen Grundstücks- und Immobilienwerten sowie Bodenrichtwerten berechnet. In Bundesmodell-Ländern wie Nordrhein-Westfalen, Rheinland-Pfalz oder Berlin können Kommunen zusätzlich die Grundsteuer C für baureife Grundstücke erheben, sofern sie einen entsprechenden Satzungsbeschluss fassen und städtebauliche Gründe nachweisen. Kommunen können dabei einen höheren Hebesatz für Grundsteuer C festlegen als für die reguläre Grundsteuer B. In Nordrhein-Westfalen etwa plant Monheim Grundsteuer C mit 1.000 Prozent Hebesatz ab 2025, ein Signal, das in der Fraktion und Diskussion vor Ort für Aufmerksamkeit gesorgt hat.
Baden-Württemberg nutzt ein eigenes Grundsteuermodell (das modifizierte Bodenwertmodell). Baden-Württemberg führt Grundsteuer C ab 2025 ein und erlaubt seinen Kommunen einen gesonderten Hebesatz für unbebaute baureife Grundstücke zur Wohnraummobilisierung. Allerdings haben bislang nur wenige Gemeinden diese Möglichkeit tatsächlich genutzt. Zu den Vorreitern gehören Wendlingen am Neckar, Tübingen und Sasbach. In Wendlingen beträgt der Hebesatz für Grundsteuer C 250 Prozent (bei einem regulären B-Hebesatz von 170 Prozent), in Tübingen liegt er bei 540 Prozent und in Sasbach sogar bei 870 Prozent.
Im Überblick zeigt sich ein sehr heterogenes Bild über die einzelnen Bundesländern:
-
Bayern: Das Bayerische Grundsteuergesetz (seit 2022) sieht keine Option für Grundsteuer C vor. Bayern hat keine Option für Grundsteuer C, dort gibt es weiterhin nur Grundsteuer A und Grundsteuer B. Eigentümer baureifer Grundstücke in Bayern sind damit von dieser Neuauflage nicht betroffen.
-
Niedersachsen: Niedersachsen plant Grundsteuer C ab 1. Januar 2025. Gemeinden können baureife Grundstücke als eigene Grundstücksgruppe mit eigenem Hebesatz definieren und so gezielt die Baulandmobilisierung vorantreiben.
-
Hamburg: Hamburg sieht Grundsteuer C ab 1. Januar 2025 vor, und zwar mit einem der höchsten Hebesätze in Deutschland: 8.000 Prozent für baureife, unbebaute Grundstücke bei einem regulären B-Hebesatz von 975 Prozent. Das Land setzt damit ein klares Signal auf dieser Seite der Wohnungsmarkt-Debatte.
-
Hessen: Hessen hat eine eigene Landesregelung mit einer abgestuften Hebesatzregelung nach Dauer der Baureife und einer gesetzlichen Höchstgrenze. Je länger ein Grundstück unbebaut bleibt, desto höher steigt der Hebesatz, ein Modell, das aus Gründen der Verhältnismäßigkeit auch eine Obergrenze kennt.
-
Sachsen: Sachsen kann ab 2025 Grundsteuer C erheben und folgt dabei im Wesentlichen der Bundesregelung. Gleiches gilt für das Saarland und Sachsen-Anhalt, die ihren Kommunen die Einführung über örtliche Hebesätze ermöglichen.
Zentral ist bei allem: Jede Stadt und Gemeinde entscheidet eigenständig darüber, ob sie für baureife Grundstücke einen besonderen Hebesatz festlegt. Dieses Freiwilligkeitsprinzip bedeutet, dass die tatsächliche Anwendung der Grundsteuer C stark von der lokalen Situation abhängt. Die Grundsteuer ist und bleibt eine der wichtigsten kommunalen Einnahmequellen und finanziert unter anderem Schulen, Kitas und Infrastruktur. Vor allem dort, wo der Wohnungsmarkt angespannt ist und Preise steigen, sehen viele Kommunen in der Grundsteuer C ein wirksames Instrument, um Eigentümerinnen und Eigentümer zur Bebauung oder zum Verkauf zu bewegen, und so Wohnraum zu schaffen.
Was Sie jetzt tun sollten: Prüfen Sie, ob Ihre Gemeinde eine Satzung zur Grundsteuer C beschlossen hat, und kontrollieren Sie Ihre Bescheide genau. Bei Unsicherheit über die Einstufung Ihres Grundstücks als „baureif“ kann eine juristische Beratung oder ein Antrag auf Überprüfung sinnvoll sein. Die Grundsteuer C ist mehr als eine formale Gesetzesänderung, sie ist ein gezieltes Instrument zur Baulandmobilisierung mit realen finanziellen Auswirkungen für jeden Grundstückseigentümer, der unbebautes Bauland hält. Wer frühzeitig handelt, vermeidet Überraschungen und kann die eigene Situation aktiv gestalten, sei es durch Bebauung, Verkauf oder begründeten Widerspruch. Handeln Sie jetzt, bevor steigende Hebesätze den Inhalt Ihres Bescheids weiter verteuern.